股票是最适合长期持有的资产
股票是最适合长期持有的资产
Longans前言
《股市长线法宝》(Stocks for the Long Run) 是美国金融学家 杰里米·西格尔(Jeremy Siegel) 的经典投资著作。 全书通过分析 200多年以来的股票、债券、黄金和现金等资产的长期历史数据,试图回答一个看似简单、却非常重要的问题:
对于一个拥有足够长投资期限的投资者来说,什么才是最值得长期持有的资产?
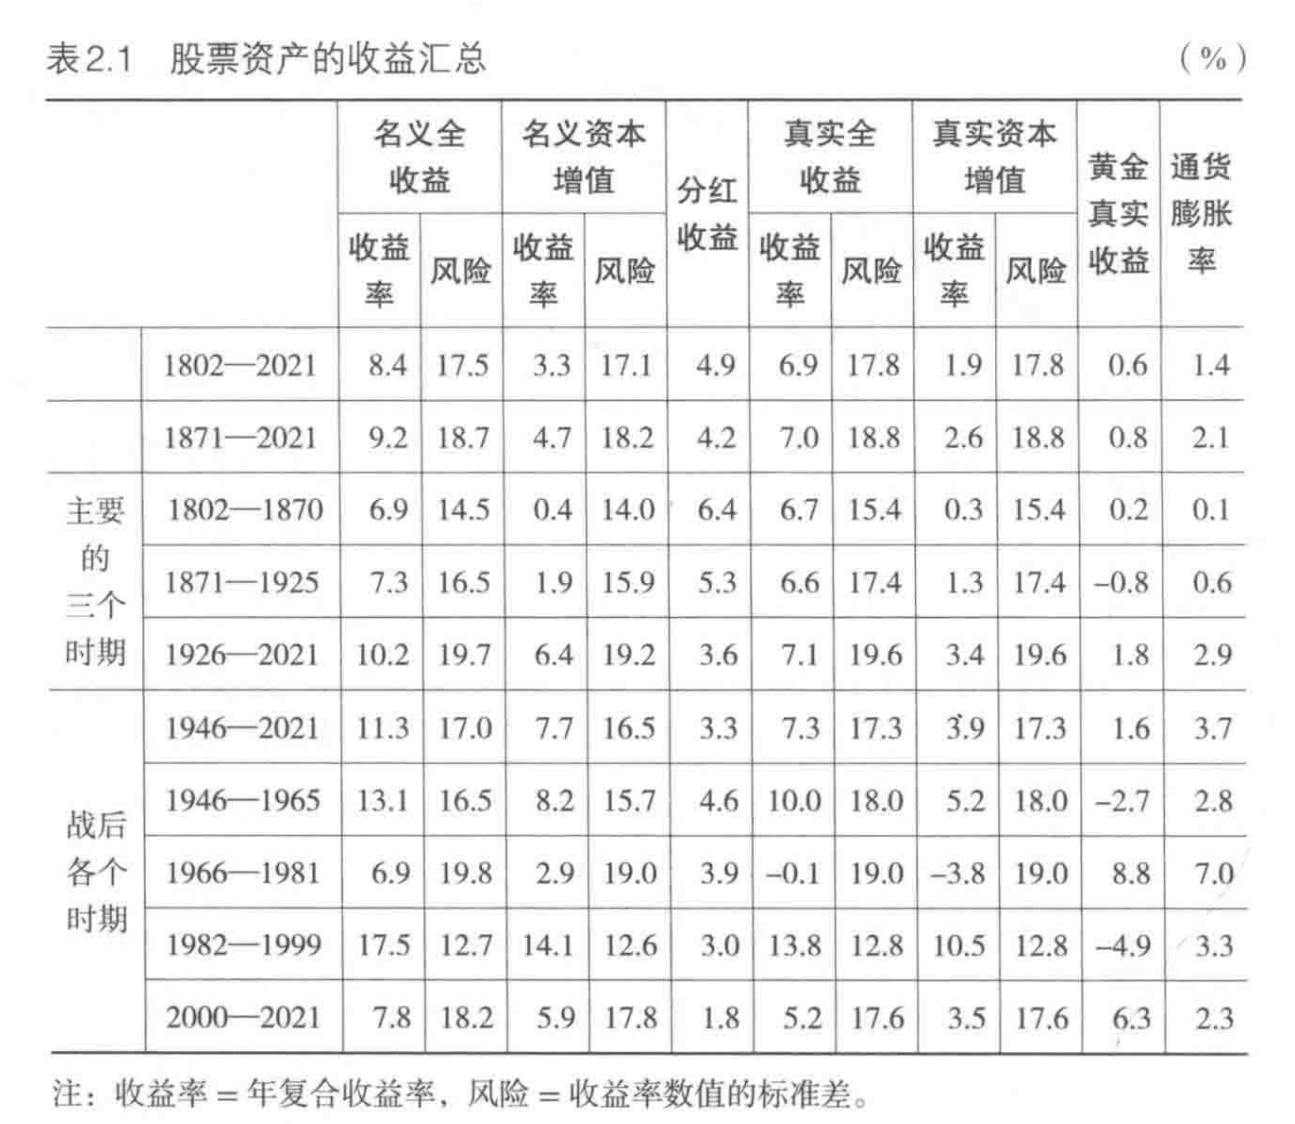
西格尔通过大量历史数据发现,从非常长的时间维度来看,股票的实际收益率明显高于债券、黄金和现金等传统资产。更重要的是,股票并不仅仅能够带来资本增值,其长期收益还具有较强的抗通胀能力。
因此,本书的核心观点可以概括为:
短期来看,股票是风险很高的资产;但当投资期限足够长时,股票反而成为最可靠的财富增长工具。
当然,这并不意味着“买入股票就一定赚钱”。股票在短期内仍然会经历严重的熊市、金融危机甚至长期低迷。因此,西格尔并不是单纯地告诉投资者“买股票”,而是试图通过两百多年的历史数据,解释为什么股票能够在长期获得较高的回报,以及投资者应该如何理解这种长期收益。
全书共分为 7个部分。不同部分从历史数据、长期收益、股票风险、估值、国际投资以及投资策略等不同角度,对“为什么应该长期投资股票”这一核心问题展开论证。
第一部分:历史的定论
第一章:历史真相与媒体幻想
这一章从“人人都应该富有”开始,1929年,美国股市处于疯狂的繁荣时期。当时通用汽车高管约翰·拉斯科布(John J. Raskob)在《妇女家庭杂志》上发表了一篇著名文章,标题甚至叫做 “Everybody Ought to Be Rich”——人人都应该富有。
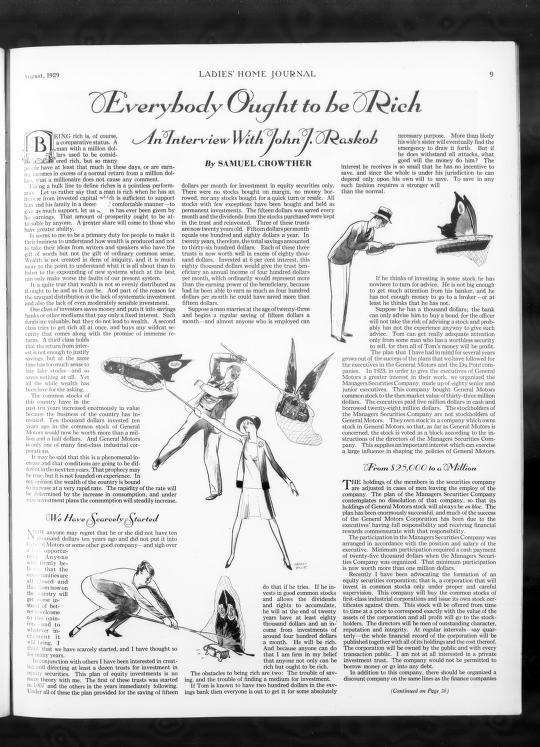
他的观点非常乐观:普通人只需要每个月拿出一小部分钱投资股票,经过长期积累,就能够获得巨大的财富。
文章刚发表后没几天,1929年9月3日,道琼斯指数就达到了历史新高381.17点。7周后,股市崩盘了,接下来的34个月,见证了美股历史上最惨痛的下跌。到1932年7月8日,道琼斯指数下跌止步于41.22最低点,这场惨剧才终于画上句号。
1929年的大萧条改变了投资者对股票的看法,很多投资者开始认为股票是一种高度危险的资产,而债券则更加安全。
在股市繁荣时期,人们容易相信:
“这一次不一样,经济已经进入了一个新的时代。”
而当市场崩溃之后,人们又很容易产生相反的想法:
“股票市场已经失去了长期投资价值。”
这实际上反映了投资者非常典型的心理特征:人们往往根据最近发生的事情判断未来。
1980—1990年代,股票重新成为财富增长的工具。随着美国经济逐渐恢复,股票市场重新进入长期上涨阶段。尤其是在1980年代和1990年代,美国企业盈利不断增长,科技产业快速发展,股票市场获得了非常可观的回报。投资者对股票的态度也再次发生变化。
1929年之后,人们认为股票太危险;而到了1990年代,越来越多的人开始相信股票能够持续上涨。
进入1990年代末,互联网技术迅速发展。
互联网被认为将彻底改变商业模式,大量资金涌入科技公司。很多公司即使还没有产生稳定利润,也能够获得极高的市场估值。
最终,2000年前后互联网泡沫破裂。大量科技股价格暴跌,纳斯达克指数经历了巨大的调整。
西格尔通过这一时期再次提醒投资者:
即使一个行业拥有非常好的长期发展前景,也不意味着这个行业的股票在任何价格下都值得购买。
如果想研究股票是否适合长期投资,就不能只看某一次牛市或熊市,而应该把时间拉长,用几十年甚至几百年的历史数据来观察。
数据告诉我们,任何择时都是“徒劳”的,“买入并持有”就是最好的策略。 ——第一章
第二章:从长期看股票的收益率远高于固定收益的资产
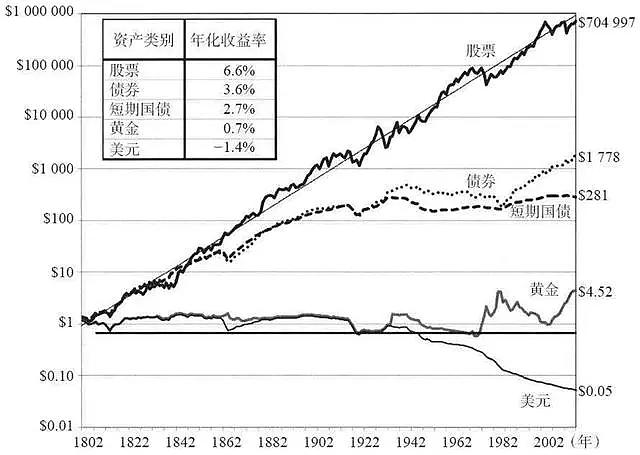
该图对一个虚拟投资者的1美元投资在两个世纪中所产生的真实(去除了通货膨胀的影响)财富进行了逐年跟踪,这1美元分别投资于股票、债券、短期国债、黄金以及美元。我们将这些投资的收益称为真实总收益,它包括投资所获收入(如股息)及资本利得或资本损失,各项指标均以不变购买力表示。
很明显看到,过去的两个世纪以来,股票资产的收益率远超其他任何资产。即使是导致整整一代投资者都不敢投资股票的1929年大股灾,以及2008年金融危机,都不过只是过眼云烟。
1920年-1940年期间,英美两国先后废除 “金本位制度” ,转而采用 “纸币本位制度”。在金本位制度下,货币的供应量是有限的。但在纸币本位制度下,货币的发行量没有受到法律的约束。随机纸币的超发,两国发生了长久而持续的通货膨胀。
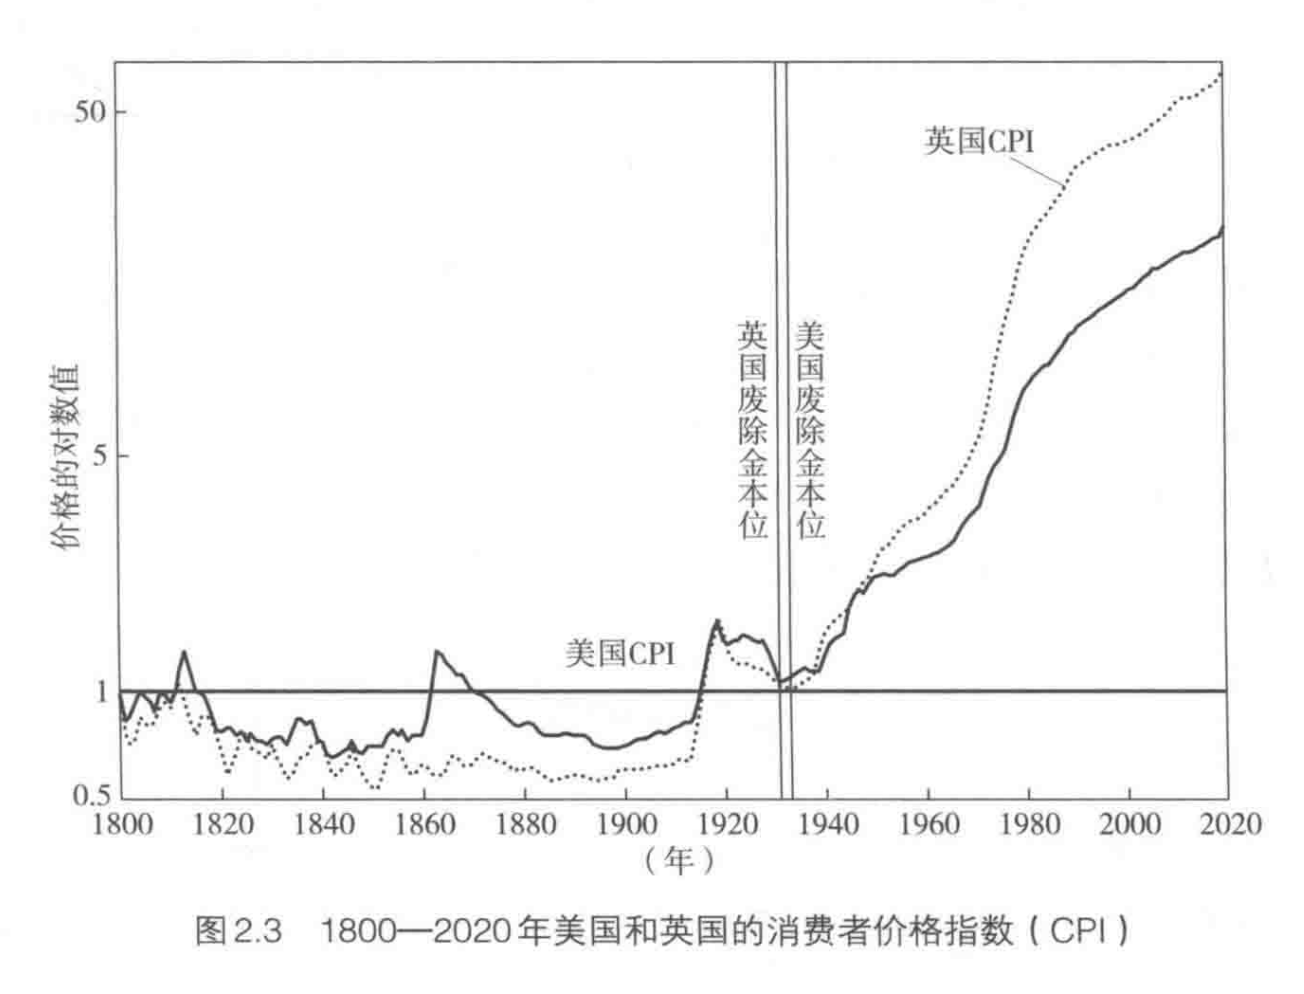
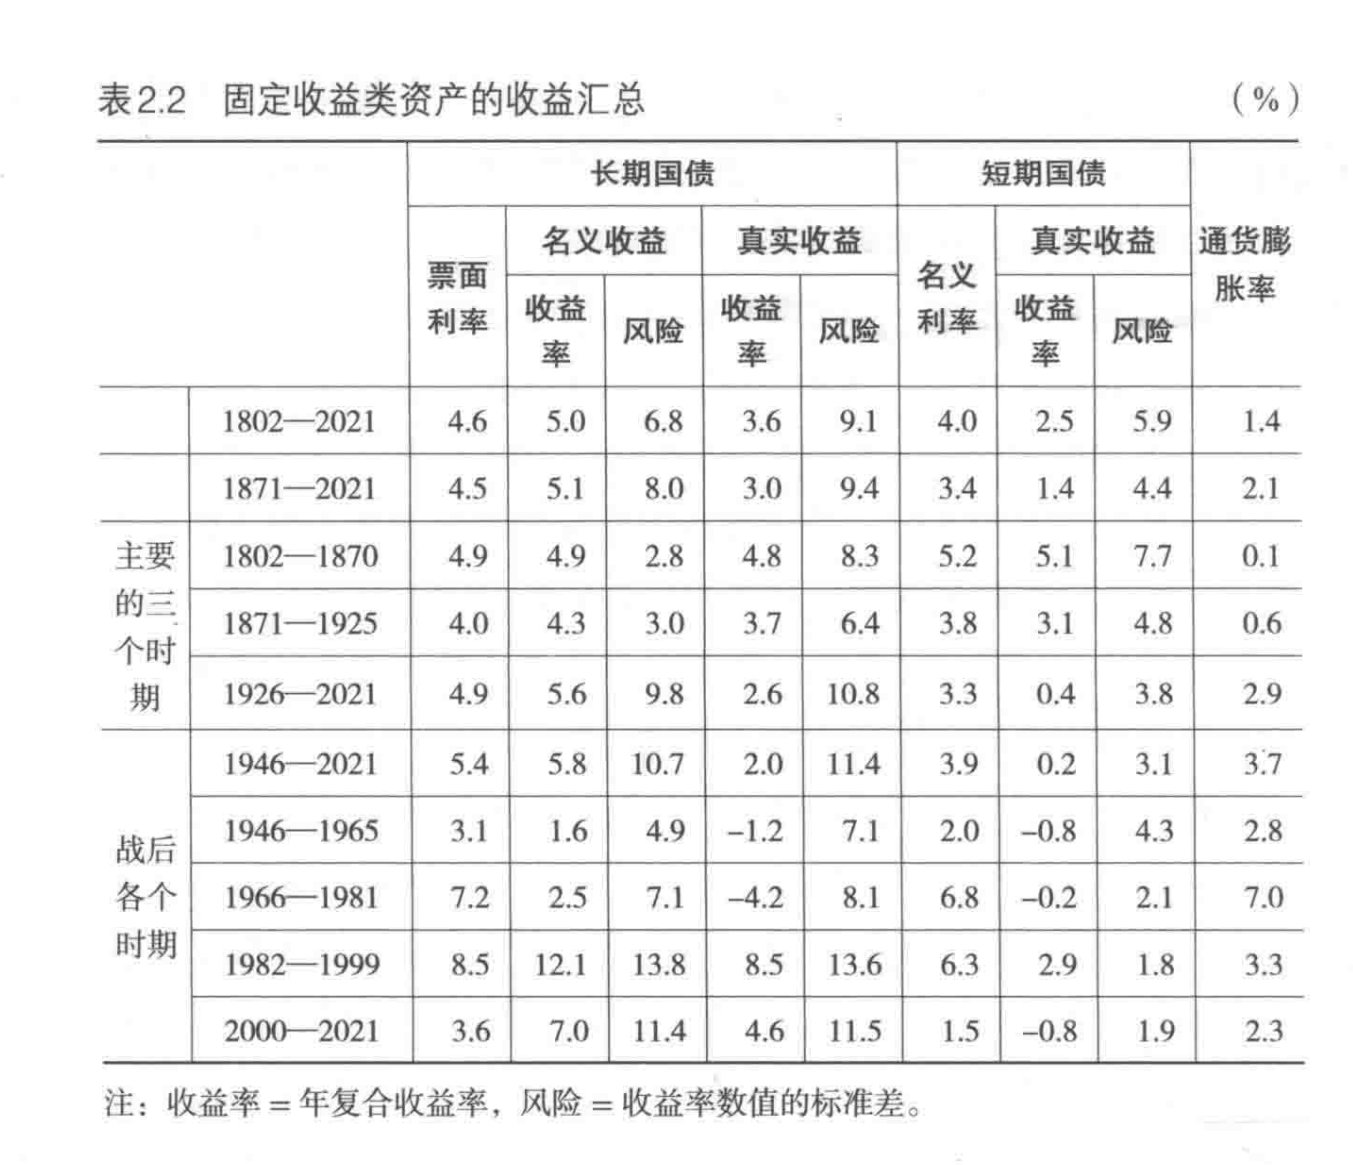
在纸币本位制度下的任何经济或政治动荡中,固定收益类债券的收益率甚至是负的。
第三章:从长期看股票的风险远低于固定收益的资产
对于投资者来说,描述风险最直观的方式,就是最差的情况会是怎么样。
下图展示了1802年以来股票、长期国债和短期国债分别在持有1-30年不同时间长度的情况下,剔除了通货膨胀因素后能获得的最好和最差的真实收益率。
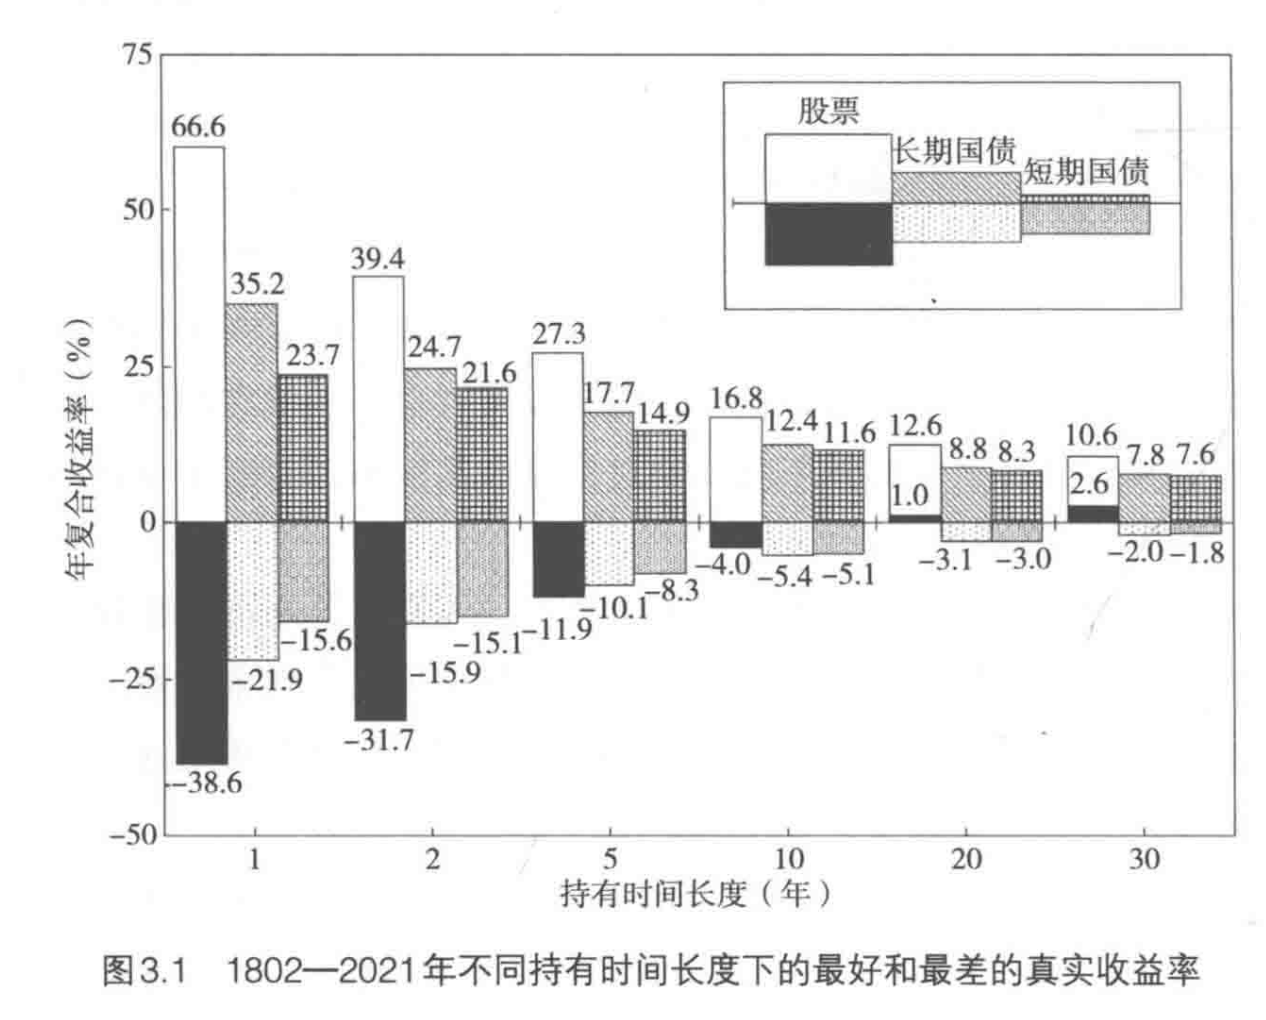
根据该图可以有如下结论:
- 只持有1年或2年时,毫无疑问,股票资产的风险比长期国债和短期国债都要更大。
- 当持有时间拉长到5年,股票资产最差的年复合收益率都为-11.9%,只比长期国债和短期国债的最差年复合收益率低一点点。
- 当持有时间拉长到10年,股票资产的最差年复合收益率,实际上比长期国债和短期国债的最差年复合收益率都更好。
- 当持有时间达到20年,股票资产始终能跑赢通货膨胀,但长期国债和短期国债却做不到。1961一1981年,债券的年复合收益率为-3%,即落后通货膨胀3%。在这一时期,国债投资组合的真实价值包括了利息再投人,下跌了将近50%。
- 当持有时间达到30年,股票资产的最差年复合收益率仍然要高于通货膨胀2.6%,这 个最低值是在1902一1932年出现的,并且比固定收益类资产的平均收益率也低不了多少。
非常重要的一点是,在长达200多年的时间里,只要持有时间超过短短的17年,股票的历史收益率就从未出现过负数,这跟长期国债和短期国债不同。虽然乍看起来,长期通过股票资产来积累财富可能比通过债券资产来积累财富的风险更大,然而在保持同样购买力的情况下,事实正好相反:显然,一个做好了分散配置的多样化股票资产组合,才是最安全的长期投资品种。